
お気軽にお問い合わせください。
営業時間:
9:00~17:00
誰が、いつまでに、どんな場合に納めるのか。相続の全体像を押さえて、落ち着いて準備を始めましょう。
相続税とは?まず知っておきたい仕組みと申告の基本
- 相続税は、相続や遺贈などによって財産を取得した人に課される税金です。
- 納税する人は、財産を受け継いだ相続人などです。取得した財産の内容や金額に応じて、各人の税額が異なります。
- 遺産の総額が基礎控除額を超える場合は、相続税の申告が必要となるのが原則です。基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。
- 申告が必要かどうかは、財産の評価や債務・葬式費用、適用できる特例などを踏まえて判断します。特例を使うことで税額がゼロになる場合でも、申告が必要なことがあります。
- 申告・納税の期限は、原則として相続開始を知った日の翌日から10か月以内です。期限に間に合うよう、財産の確認や必要書類の準備は早めに進めましょう。
相続税は、亡くなった方から財産を受け継いだとき、その財産に応じて課される税金です。ただし、相続した方全員に必ず申告・納税が必要になるわけではありません。遺産の評価や基礎控除、適用できる特例などによって、申告の要否や税額が変わります。相続税の申告・納税期限は、原則として相続の開始を知った日の翌日から10か月以内です。期限間際に慌てないよう、早めに財産や手続きの全体像を把握しておくことが大切です。
何が相続税の対象になる?財産の範囲を正しく確認
預貯金や不動産だけでなく、保険金や借入金も確認。財産の全体像を正しく把握することが、申告の第一歩です。
-
Point 01
相続税の対象となる主な財産相続税の対象には、預貯金や土地・建物、株式などの有価証券のほか、貴金属や自動車なども含まれます。また、死亡保険金や死亡退職金は、受取人固有の財産であっても一定額を超える部分が課税対象となる場合があります。名義だけで判断せず、亡くなった方が実質的に保有していた財産を確認しましょう。 -
Point 02
借入金や葬式費用は差し引ける場合も亡くなった方の借入金や未払いの税金など、一定の債務は遺産総額から差し引けることがあります。葬式費用も、対象となる支出であれば控除できます。一方、香典返しや墓石の購入費用などは差し引けない場合があるため、領収書や明細を保管し、費用の内容を整理しておくことが大切です。 -
Point 03
不動産や財産の漏れに注意不動産は所在地や利用状況などに応じた評価が必要で、評価額の判断が難しいことがあります。固定資産税の課税明細書や登記事項証明書などを手がかりに、土地・建物を確認しましょう。預貯金の口座、有価証券、保険契約も一覧にし、名義や受取人、残高を照合することで、財産の漏れや誤認を防ぎやすくなります。

相続税の基礎控除はいくら?申告が必要かの判断基準
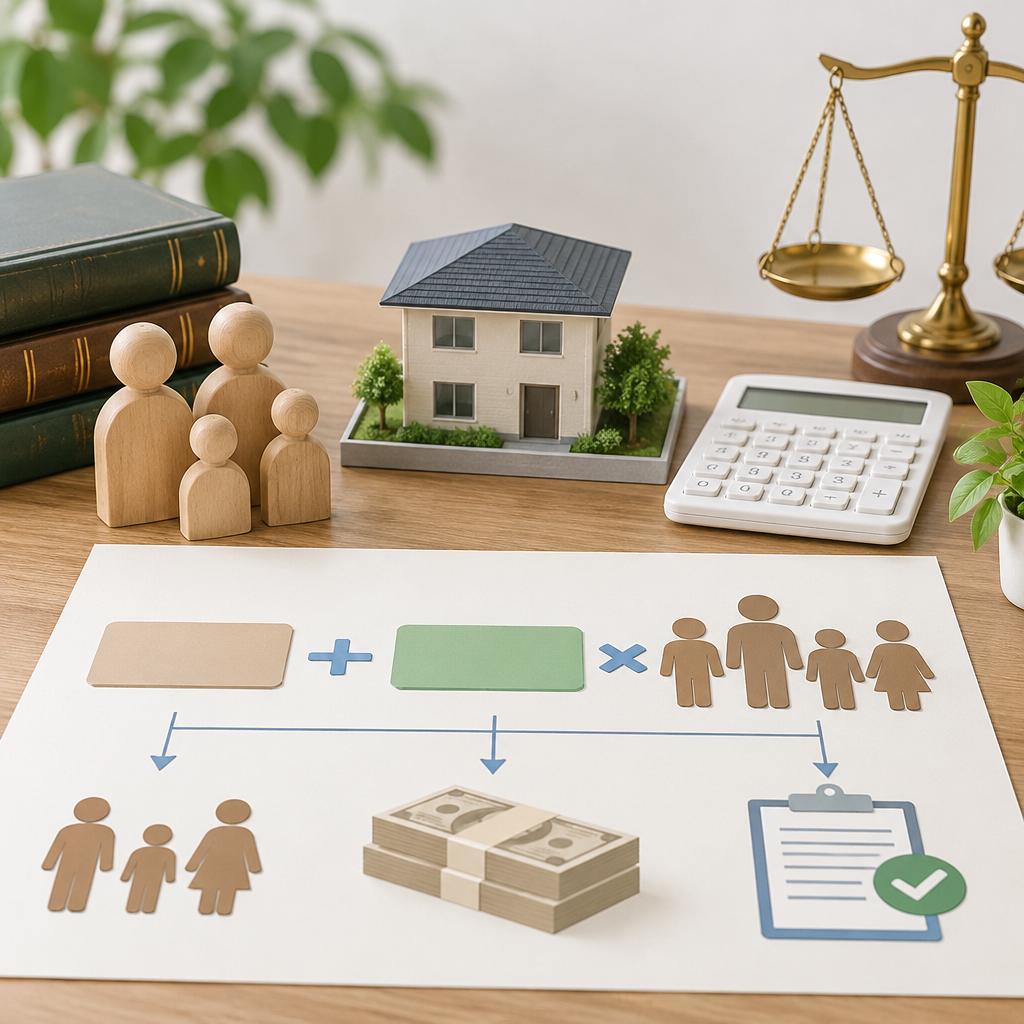
相続税がかかるかどうかを判断する最初の目安となるのが「基礎控除」です。相続税の基礎控除額は、次の式で計算します。
基礎控除額=3,000万円+600万円×法定相続人の数
たとえば、法定相続人が配偶者と子ども2人の合計3人であれば、3,000万円+600万円×3人で、基礎控除額は4,800万円です。相続税の対象となる財産から借入金などの債務や葬式費用を差し引いた課税価格の合計が、この金額以下であれば、原則として相続税はかかりません。基礎控除額を超える場合は、超過した金額をそのまま税率に当てはめるのではなく、法定相続分に応じた取得金額をもとに相続税の総額を計算し、実際の取得割合などに応じて各人の税額を算出します。
法定相続人の数は、民法上の相続人をもとに数えます。配偶者は常に相続人となり、子どもがいる場合は子どもも相続人です。子どもがいない場合は、親などの直系尊属、さらに該当者がいない場合は兄弟姉妹へと順位が移ります。相続放棄をした人がいる場合も、基礎控除の計算では放棄がなかったものとして数えるのが原則です。一方、養子を含める場合には人数に上限が設けられているため、家族構成や事情に応じた確認が必要です。
基礎控除額の判定では、財産の種類や評価方法を正しく確認することが大切です。預貯金や有価証券だけでなく、不動産、一定の死亡保険金・死亡退職金なども相続税の計算に関係することがあります。財産の評価や債務・葬式費用の扱いによって課税価格が変わるため、概算だけで判断せず、財産全体を整理して確認しましょう。
また、課税価格の合計が基礎控除額以下であれば、原則として相続税の申告は不要です。ただし、小規模宅地等の特例や配偶者の税額軽減など、特例を適用した結果として税額がゼロになる場合は、申告を行うことが適用要件となっていることがあります。つまり、「税額がかからないこと」と「申告が不要であること」は必ずしも同じではありません。期限にも余裕を持てるよう、相続財産と相続人を早めに確認し、申告が必要か迷う場合は税理士へ相談することをおすすめします。いれい税理士事務所では相続に関するご相談を無料で承り、財産の整理や申告手続きについて状況に合わせてご案内しています。
基礎控除額=3,000万円+600万円×法定相続人の数
たとえば、法定相続人が配偶者と子ども2人の合計3人であれば、3,000万円+600万円×3人で、基礎控除額は4,800万円です。相続税の対象となる財産から借入金などの債務や葬式費用を差し引いた課税価格の合計が、この金額以下であれば、原則として相続税はかかりません。基礎控除額を超える場合は、超過した金額をそのまま税率に当てはめるのではなく、法定相続分に応じた取得金額をもとに相続税の総額を計算し、実際の取得割合などに応じて各人の税額を算出します。
法定相続人の数は、民法上の相続人をもとに数えます。配偶者は常に相続人となり、子どもがいる場合は子どもも相続人です。子どもがいない場合は、親などの直系尊属、さらに該当者がいない場合は兄弟姉妹へと順位が移ります。相続放棄をした人がいる場合も、基礎控除の計算では放棄がなかったものとして数えるのが原則です。一方、養子を含める場合には人数に上限が設けられているため、家族構成や事情に応じた確認が必要です。
基礎控除額の判定では、財産の種類や評価方法を正しく確認することが大切です。預貯金や有価証券だけでなく、不動産、一定の死亡保険金・死亡退職金なども相続税の計算に関係することがあります。財産の評価や債務・葬式費用の扱いによって課税価格が変わるため、概算だけで判断せず、財産全体を整理して確認しましょう。
また、課税価格の合計が基礎控除額以下であれば、原則として相続税の申告は不要です。ただし、小規模宅地等の特例や配偶者の税額軽減など、特例を適用した結果として税額がゼロになる場合は、申告を行うことが適用要件となっていることがあります。つまり、「税額がかからないこと」と「申告が不要であること」は必ずしも同じではありません。期限にも余裕を持てるよう、相続財産と相続人を早めに確認し、申告が必要か迷う場合は税理士へ相談することをおすすめします。いれい税理士事務所では相続に関するご相談を無料で承り、財産の整理や申告手続きについて状況に合わせてご案内しています。
相続税の計算と税率をやさしく解説|税額の目安をつかむ
相続税の金額は、遺産の総額に税率をそのまま掛けて算出するわけではありません。まず、相続税の対象となる財産を評価し、借入金や葬式費用など差し引ける金額を反映したうえで、基礎控除を差し引きます。この結果が「課税遺産総額」です。課税遺産総額がある場合は、法定相続人が法定相続分どおりに財産を取得したと仮定して各人の取得金額を計算し、それぞれに税率を適用して相続税の総額を求めます。
相続税率は、法定相続分に応ずる取得金額に応じて10%から55%まで段階的に設定されています。速算表では、取得金額の区分に対応する税率を掛け、一定の控除額を差し引いて税額を計算します。たとえば、取得金額が1,000万円以下なら税率10%、控除額はありません。金額が大きくなるほど税率も上がりますが、すべての遺産に最高税率が掛かる仕組みではなく、区分ごとに計算する点が大切です。
算出した各人分の税額を合計したものが、相続税の総額です。その後、実際に各相続人が取得した財産の割合に応じて税額を配分します。たとえば、相続税の総額が同じでも、取得した財産の割合が異なれば、それぞれが負担する税額も変わります。さらに、相続人の状況に応じた税額控除などを適用して、最終的な納税額を計算します。
代表的な制度に「配偶者の税額軽減」があります。配偶者が実際に取得した遺産について、一定の要件のもと、法定相続分相当額または1億6,000万円のいずれか多い額まで相続税が軽減されます。ただし、軽減を受けるためには原則として相続税の申告が必要で、遺産分割や申告書の添付書類などにも確認が必要です。ほかにも、未成年者控除や障害者控除など、該当する場合に税額から差し引ける制度があります。
インターネット上の簡易計算は、財産の評価や相続人の状況を単純化していることが多く、実際の納税額と異なる場合があります。不動産の評価、生命保険金などの非課税枠、債務や葬式費用、各種特例・税額控除、遺産分割の内容によって計算結果が変わるためです。税率表だけで判断せず、財産と相続人の状況を整理したうえで試算することが、納税額の見通しを立てる第一歩です。いれい税理士事務所では相続に関するご相談を無料で承り、財産の確認から申告まで、状況に応じてわかりやすくご案内します。
相続税率は、法定相続分に応ずる取得金額に応じて10%から55%まで段階的に設定されています。速算表では、取得金額の区分に対応する税率を掛け、一定の控除額を差し引いて税額を計算します。たとえば、取得金額が1,000万円以下なら税率10%、控除額はありません。金額が大きくなるほど税率も上がりますが、すべての遺産に最高税率が掛かる仕組みではなく、区分ごとに計算する点が大切です。
算出した各人分の税額を合計したものが、相続税の総額です。その後、実際に各相続人が取得した財産の割合に応じて税額を配分します。たとえば、相続税の総額が同じでも、取得した財産の割合が異なれば、それぞれが負担する税額も変わります。さらに、相続人の状況に応じた税額控除などを適用して、最終的な納税額を計算します。
代表的な制度に「配偶者の税額軽減」があります。配偶者が実際に取得した遺産について、一定の要件のもと、法定相続分相当額または1億6,000万円のいずれか多い額まで相続税が軽減されます。ただし、軽減を受けるためには原則として相続税の申告が必要で、遺産分割や申告書の添付書類などにも確認が必要です。ほかにも、未成年者控除や障害者控除など、該当する場合に税額から差し引ける制度があります。
インターネット上の簡易計算は、財産の評価や相続人の状況を単純化していることが多く、実際の納税額と異なる場合があります。不動産の評価、生命保険金などの非課税枠、債務や葬式費用、各種特例・税額控除、遺産分割の内容によって計算結果が変わるためです。税率表だけで判断せず、財産と相続人の状況を整理したうえで試算することが、納税額の見通しを立てる第一歩です。いれい税理士事務所では相続に関するご相談を無料で承り、財産の確認から申告まで、状況に応じてわかりやすくご案内します。
相続税の不安は早めに相談を。無料相談で申告準備をサポート
相続税は、財産の種類や評価方法、適用できる特例によって、申告の要否や税額が変わることがあります。預貯金のように金額を確認しやすい財産だけでなく、不動産や未上場株式などは評価に専門的な判断が必要となる場合もあります。また、配偶者の税額軽減や小規模宅地等の特例などは、要件を満たすかどうかに加えて、申告や書類の準備が必要になることがあります。概算だけで判断せず、財産の内容を整理したうえで確認することが大切です。
相続が発生した後は、財産や債務の調査、遺産分割の検討、必要書類の収集、申告・納税など、限られた期間の中で進める手続きが複数あります。早い段階で専門家に相談すれば、何を確認すべきか、どのような資料が必要か、今後どのような順序で進めるのかを把握しやすくなります。申告期限が近づいてから慌てないためにも、財産の全体像がまだ分からない場合や、相続税がかかるか判断できない場合でも、まずは状況を確認することをおすすめします。
いれい税理士事務所では、相続税申告をはじめ、不動産を含む相続財産の確認や必要書類の準備などをサポートしています。ご相談は無料ですので、「申告が必要か知りたい」「不動産の評価が気になる」「何から始めればよいか分からない」といった段階からご利用いただけます。お話を伺い、状況に応じて必要な手続きや今後の流れをご案内いたします。
事務所は葛西駅からアクセスしやすい場所にございます。相続について不安や疑問がありましたら、お電話03-6808-2777またはメールinfo@irei-tax-lp.jpからお気軽にお問い合わせください。早めに相談することで、確認事項を整理し、納得できる形で手続きを進めるための一歩につながります。
相続が発生した後は、財産や債務の調査、遺産分割の検討、必要書類の収集、申告・納税など、限られた期間の中で進める手続きが複数あります。早い段階で専門家に相談すれば、何を確認すべきか、どのような資料が必要か、今後どのような順序で進めるのかを把握しやすくなります。申告期限が近づいてから慌てないためにも、財産の全体像がまだ分からない場合や、相続税がかかるか判断できない場合でも、まずは状況を確認することをおすすめします。
いれい税理士事務所では、相続税申告をはじめ、不動産を含む相続財産の確認や必要書類の準備などをサポートしています。ご相談は無料ですので、「申告が必要か知りたい」「不動産の評価が気になる」「何から始めればよいか分からない」といった段階からご利用いただけます。お話を伺い、状況に応じて必要な手続きや今後の流れをご案内いたします。
事務所は葛西駅からアクセスしやすい場所にございます。相続について不安や疑問がありましたら、お電話03-6808-2777またはメールinfo@irei-tax-lp.jpからお気軽にお問い合わせください。早めに相談することで、確認事項を整理し、納得できる形で手続きを進めるための一歩につながります。
Contact お問い合わせ
Related
関連記事
-
 2024.12.05相続時精算課税で賢く資産を引き継ぐ!
-
 2024.12.25相続税の悩みをすぐに解消!
-
 2025.01.15相続税の不安を解消!
-
 2025.02.19相続税の不安を解消し、安心な相続をサポートします。
-
 2025.03.18相続税の負担を軽減し、資産を守るために。
-
 2025.03.27相続の悩みを解消する完全ガイド!
-
 2025.04.08相続税の負担を軽減するあなたのパートナー
-
 2025.04.10相続税の負担を軽減するための賢い選択肢
-
 2025.04.16相続税にお悩みのあなたへ、税務のプロが徹底サポート!
-
 2025.09.26相続税の不安を解消する徹底ガイド
-
 2025.06.19相続をスムーズに進めるためのコツを学ぼう!
-
 2025.04.22相続税の専門家があなたの心配を軽減し、スムーズな相続をサポート
-
 2025.04.17相続税の悩みを解決するための的確なアドバイスを提供します
-
 2025.04.09相続税の不安を解消!最適な対策をご提案します。
-
 2025.04.07相続財産を賢く活用し、税負担を軽減する方法を学びましょう!
-
 2024.12.04将来を見据えた不動産所得の最適解を探しませんか?
-
 2025.05.14相続税について知りたい方必見!
-
 2025.08.25相続税、無駄なく賢く対策!
-
 2025.07.16相続税の基本を理解すると、賢い相続が実現します!
-
 2025.11.12相続のプロフェッショナルがあなたをサポートします。
-
 2026.04.09相続税の不安を解消しましょう。
-
 2026.01.23相続税の悩み、私たちにお任せ!